

期货涨、现货跌:布伦特原油期现背离,谁在主导油市定价?
智通财经APP注意到,石油市场突然被期货价格与现货价格之间的背离所牵动,这种背离正体现在两个备受关注的布伦特原油报价版本上。
过去几周里,每天有数十亿美元合约易手的布伦特期货上涨了约10美元/桶,触及近112美元的五个月高位。这波涨势的驱动因素,是交易员们试图判断美国是否会在大选后升级对伊朗的战争,同时沙特阿拉伯因也门武装组织胡塞武装一度关闭该国关键的西部出口输油管道而遭到胡塞武装袭击。
然而,即期布伦特(Dated Brent)却出现大跌——这一报价基准用于评估现实世界中原油实物的价值,对全球现货大宗商品交易商至关重要。它目前接近120美元,在不到两周内下跌了约15美元。中东地区类似的基准价格也已下滑。
尽管从极高的水平回落,但拖累这些现货供应市场价格的因素有不少。霍尔木兹海峡的运输量目前维持在接近战前水平,一些货物追踪机构甚至观测到高于该水平的流量,即便伊朗在这条关键水道上的袭击已变得更加频繁、更具破坏性。
租用油轮的成本也有所降温,使得在全球各地运输原油的成本比本月初更低。今年以来,运输成本居高不下,导致更多石油留在产地附近,亚洲买家纷纷回避美国原油,反过来推高了未来几周欧洲的可用供应量,对该地区的价格构成压力。
如果供应得以维持、运费继续下滑,油市期货在未来几周可能面临下跌风险。
不过,一些交易员表示,押注不会出现新的供应中断颇为大胆,尤其是今年以来,中东主要产油国接连遇袭、库存骤降、油轮出现前所未有的短缺。
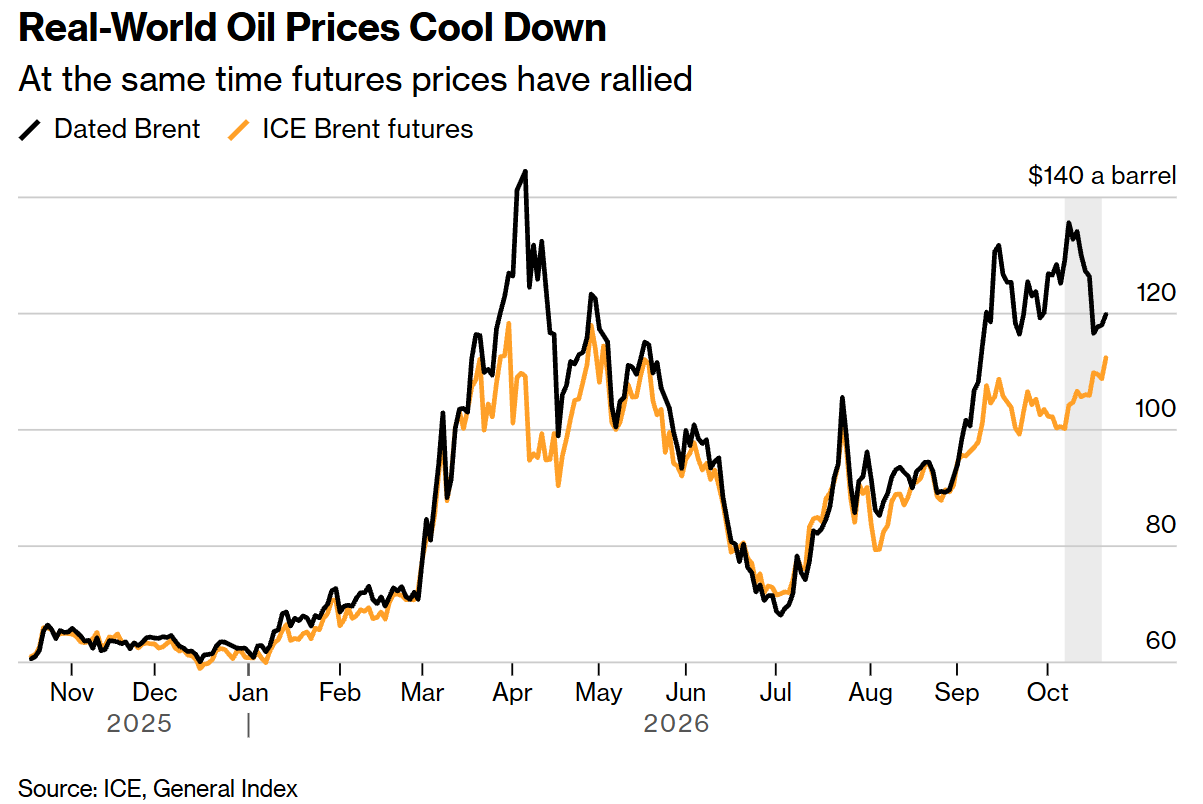
现货油价降温
Marex高级大宗商品分析师瑞安·菲茨莫里斯表示,“仍有大量头条风险在起作用。石油库存相当低,在当前动态下很难看到库存重建,”“与此同时,市场也有找到出路的途径:霍尔木兹海峡运输强劲,而厄尔尼诺可能抑制今年冬天的取暖需求。”
即期布伦特与期货的价格不同,是因为它们反映的是不同时间段的定价。交易员用两者之间的价差来衡量油市整体的强弱。虽然即期布伦特的溢价近期大幅收窄,但相对期货而言,它仍远高于正常时期的水平。
运输前景
交易员有充分理由对中东运输量的激增能否持续保持警惕。例如,在美国与伊朗于6月底达成临时和平协议、允许船只驶离霍尔木兹海峡之后,装运量一度跳升。
这些额外供应冲击全球市场,导致价格暴跌,并使区域性的迪拜市场陷入看跌的期货升水结构——这预示着供应过剩。但数周之内,敌对行动再次爆发,这条关键水道的运输又遭受更多干扰。
此后,霍尔木兹海峡的运输量再次攀升。尽管各家估算不一,多数追踪机构认为原油装运量已接近或高于战前水平。这一反弹,叠加航运成本的下降,在近几周对中东原油价格构成了压力。
从阿曼到伊拉克的各种原油品级的价差都在收窄,运往亚洲的原油近期以高于迪拜基准逾10美元/桶的溢价成交。据知情交易员透露,尽管仍处高位,但这一溢价已较上月约35美元的水平大幅回落;这些交易员因未获授权向媒体发言而要求匿名。
与中东迪拜基准挂钩的衍生品,也随该地区现货原油价格一同走弱。交易员和经纪商表示,本周石油的即期跨期价差(即本月与下月合约之间的价差)已收窄至每桶不到1美元的现货升水,而一个月前这一价差约为15美元。
Onyx资本集团旗下研究机构The Officials的研究分析师艾德·海登-布里费特表示,“中东产油国已通过招标方式售出了大量秋季装运的原油,”相比之下,基准布伦特原油期货“更容易受到头条噪音的影响,价格自然易涨难跌”。
期权市场
多空双方的分歧也体现在期权市场上。
近几日,数十万手看跌期权易手——一旦布伦特原油跌回100美元以下,这些看跌期权将获利——推动期权成交量创下纪录。
不过,期权市场相关人士表示,近几周他们也看到买入看涨期权的兴趣。他们表示,交易活动的这种分化反映了一组混合头寸:一些人预计未来几周伊朗战争将再度升级,另一些人则预计油价将回落。
很大程度上还将取决于运费市场的走向。今年油轮收益创下历史新高,平均收益较去年同期增长逾10倍。这侵蚀了炼油利润、重塑了全球石油流向——包括更多美国供应流向欧洲——并加剧了即期布伦特价格的下跌。
目前,多数交易员预计中东仍将是油价最大的驱动因素,担忧中期选举后伊朗局势会否升级。周四,在沙特阿拉伯谢拜(Shaybah)油田遭袭(未影响运营)以及美国下令部分人员撤离该国之后,原油期货再次上涨。
包括沃伦·帕特森在内的荷兰国际集团(ING)分析师写道,“这将令市场担忧,表明中东紧张局势几无改善,且可能进一步升级,”“在明确的缓和迹象出现、让投资者相信地区供应不会中断之前,当前已计入价格的大幅风险溢价不太可能消退。”


 扫码下载智通APP